프랑스 왕정은 전쟁 비용을
어떻게 마련했을까요?
1763–1774년. 나라 안에는 부가 있었습니다. 문제는 그 부를 세금과 신용으로 바꾸어, 필요한 때에 쓸 수 있느냐였습니다.
프랑스는 7년전쟁에서 패배했습니다. 그러나 전쟁에서 졌다고 해서 강대국 경쟁에서 물러날 수는 없었습니다. 남은 식민지와 교역을 지키려면 함대가 필요했고, 유럽 대륙에서 영향력을 유지하려면 군대와 동맹을 유지해야 했습니다.
여기서 한 가지 의문이 생깁니다. 프랑스는 넓은 농토와 많은 인구, 상업과 수공업을 가진 나라였습니다. 그렇다면 왕이 세금을 더 걷어서 필요한 돈을 마련하면 되지 않았을까요?
이 질문에 답하려면 프랑스의 부가 어디에 있었는지뿐 아니라, 누가 어떤 세금을 내고, 누가 그것을 거두며, 앞으로 들어올 돈에 누가 먼저 권리를 가지고 있었는지를 보아야 합니다. 왕정의 재정 문제는 돈의 부족과 함께 권리와 부담을 조정하는 정치의 문제였습니다.
1. 평화가 찾아와도 전쟁의 청구서는 남았습니다
1764년 프랑스 왕정의 연간 세입은 약 3억 2,200만 리브르였습니다. 이 가운데 채무와 관련된 지급은 약 1억 2,400만 리브르, 세입의 38.5%에 이르렀습니다. 세입을 열 몫으로 나누면 거의 네 몫이 이전에 마련한 자금의 대가를 치르는 데 들어가는 셈입니다.[1]
| 같은 기준으로 비교한 해 | 연간 세입 | 채무 관련 지급 | 세입 대비 |
|---|---|---|---|
| 1753년 | 2억 5,700만 리브르 | 7,200만 리브르 | 28.0% |
| 1764년 | 3억 2,200만 리브르 | 1억 2,400만 리브르 | 38.5% |
세입 자체는 늘었습니다. 하지만 그보다 채무 지급이 더 빠르게 늘어났습니다. 1764년의 부채 원금 추정치는 약 23억 2,450만 리브르로, 그해 세입의 약 7.2배였습니다. 매년 들어오는 돈으로 현재의 국가 운영과 과거 전쟁의 비용을 함께 감당해야 했던 것입니다.
군대를 줄이고 함대 건설을 미루면 당장의 지출은 아낄 수 있었습니다. 그러나 그렇게 잃은 군사력과 외교적 지위는 다음 분쟁에서 다시 비용으로 돌아올 수 있었습니다. 왕정이 풀어야 할 문제는 채무를 갚으면서도 경쟁을 계속할 수 있는 재정의 여유를 만드는 일이었습니다.
2. 전쟁채무는 여러 세대를 거쳐 다시 쌓였습니다
이 부담에는 긴 배경이 있었습니다. 루이 14세 말기의 오랜 전쟁은 이미 왕정에 막대한 채무를 남겼습니다. 특히 에스파냐 왕위계승전쟁은 프랑스가 왕조의 이익과 유럽의 세력균형을 위해 얼마나 큰 비용을 감수하는지를 보여주었습니다.[2]
그렇다고 그때 생긴 빚이 아무 변화 없이 혁명 전날까지 남아 있었던 것은 아닙니다. 왕정은 채무를 정리하고 지급 조건을 바꾸었으며, 섭정기에는 존 로의 은행과 회사 체제를 이용해 재정을 재편하려고도 했습니다. 이 실험은 1720년에 붕괴했지만, 그 뒤에도 프랑스의 재정과 신용은 다시 정비되었습니다.
회복된 재정은 새로운 전쟁을 감당하는 기반이 되었습니다. 그리고 오스트리아 왕위계승전쟁과 7년전쟁을 거치며 다시 부담이 커졌습니다. 프랑스의 문제를 이해하려면 이 반복을 보아야 합니다. 국가가 회복시킨 재원을 전쟁이 소모하고, 전쟁이 끝나면 다음 경쟁을 준비할 재원을 다시 찾아야 했습니다.
3. 같은 왕의 신민이라도 같은 방식으로 세금을 내지는 않았습니다
프랑스의 조세는 오랜 시간에 걸쳐 쌓인 서로 다른 제도의 집합이었습니다. 신분에 따른 특권이 있었고, 도시와 지방이 확보한 권리가 있었으며, 특정 토지와 관직에 붙은 면제도 있었습니다. 같은 규모의 재산을 가졌다고 해서 같은 방식으로 부담하는 구조가 아니었습니다.
대표적인 직접세인 타유(taille)에서는 귀족 신분이나 토지의 성격에 따른 면제가 중요했습니다. 그러나 귀족과 성직자가 왕정에 아무 돈도 내지 않았던 것은 아닙니다. 귀족은 인두세와 소득에 부과하는 방티엠 등의 과세 대상이었고, 성직자 단체는 일반 신민과 다른 방식으로 왕정과 협상한 분담금을 냈습니다. 어떤 세금을 내었는지와 어떤 특권을 가졌는지를 함께 보아야 합니다.[3]
| 세목·부담 | 귀족 | 성직자·교회 | 제3신분 |
|---|---|---|---|
| 타유 (taille) | 대체로 면제되었습니다. 다만 토지를 기준으로 과세하는 일부 지방에서는 소유 토지에 따라 납부하기도 했습니다. | 대체로 면제되었습니다. | 광범위한 납부 대상이었습니다. 다만 일부 도시·지역·관직 등에 붙은 면제도 있었습니다. |
| 인두세 (capitation) | 귀족도 납부 대상이었습니다. 신분·지위 등을 반영해 부과했으며, 평가와 경감의 차이가 있었습니다. | 일반적인 개인 과세 대신 왕정과 별도의 금전 합의를 통해 처리하는 특권을 확보했습니다. | 납부 대상이었습니다. 타유 등 기존 부담에 더해졌습니다. |
| 방티엠 (vingtième) | 귀족도 소득 과세 대상이었습니다. 실제 부담은 소득 평가와 감면 등에 따라 달랐습니다. | 면제와 별도 정액 합의를 확보하여 일반 신민과 같은 방식의 소득 조사·과세를 피했습니다. | 과세 대상 소득에 부과되었습니다. 원래 한 차례의 방티엠은 명목상 소득의 5%였으며, 시기에 따라 추가 부과되었습니다. |
| 간접세 소금·주류·담배·통관 등 | 소비·거래에 따라 부담했습니다. 다만 일부 품목과 개인에게 면제·감면이 있었습니다. | 과세되는 소비·거래에 부담이 붙었지만, 품목·기관·지역 등에 따른 면제·감면도 있었습니다. | 생활과 거래 과정에서 부담했습니다. 필수품에 붙는 세금은 가난한 가계에도 영향을 주었습니다. |
| 성직자 단체의 분담금 (don gratuit) | 성직자 단체에 해당하는 납부 방식입니다. | 성직자 단체가 왕정과 협상하여 돈을 냈습니다. 그 재원을 위해 교회 수입에 내부 부과금을 배분하거나 차입했습니다. | 왕정에 내는 이 분담금의 직접 납부자는 아니었습니다. 농민 등이 교회에 내는 십일조와는 구별됩니다. |
18세기 프랑스 왕정의 대표적인 구조를 정리한 표입니다. 제도의 적용과 실제 납부액은 시기·지방·개별 특권에 따라 달랐습니다. 성직자의 별도 합의와 돈 그라튀이는 같은 재정 관계를 다른 측면에서 설명한 것이므로, 서로 독립된 세금을 모두 중복 납부했다는 뜻은 아닙니다.[3][12][13]
그럼에도 제3신분, 특히 비특권 농민에게 더 무거운 부담이 돌아갔다는 사실은 분명합니다. 타유의 광범위한 부담에 인두세·소득 과세와 생활 속 간접세가 더해졌고, 여기에 교회의 십일조와 영주에게 지는 의무까지 겹칠 수 있었습니다. 귀족에게서 새로운 세금을 실제로 거두었다고 해서 비특권층의 기존 부담이 그만큼 줄어든 것도 아니었습니다.[12][13]
제3신분은 성직자와 귀족을 제외한 신민을 가리킵니다. 그 안에는 부유한 상공업자와 도시의 특권 보유자도 있었으므로, 모두가 같은 처지였던 것은 아닙니다. 그 안에서도 면제와 협상의 여지가 적은 농촌의 비특권층은 여러 부담을 피하기 어려웠습니다. 특권 신분도 돈을 냈다는 사실과, 부담이 불평등하게 배분되었다는 사실은 함께 성립합니다. 왕정의 문제는 얼마를 더 거둘지와 더불어 그 부담을 누구에게 어떻게 나눌지에 있었습니다.
왕정은 신분보다 수입에 따라 부담을 나누려 했습니다
왕정도 더 넓게, 더 고르게 과세하려는 시도를 했습니다. 1749년 마쇼 다르누빌이 도입한 방티엠(vingtième)의 명칭은 수입의 20분의 1, 곧 5%를 거둔다는 과세 원칙에서 나왔습니다. 프랑스어 vingtième은 세금의 이름으로 쓰일 때 이 20분의 1을 가리킵니다.[25]
첫 방티엠은 앞선 전쟁기에 부과한 디지엠(dixième, 원칙상 수입의 10분의 1)을 대신하며, 전쟁이 끝난 뒤에도 채무를 갚을 재원을 마련하려는 세금이었습니다. 따라서 1749년의 도입은 디지엠을 방티엠으로 바꾸는 조치였습니다. 그 뒤 두 번째·세 번째 방티엠을 추가했다는 것은 기존 방티엠 위에 수입의 20분의 1씩을 더 부과했다는 뜻입니다.[14][25]
다만 오늘날의 종합소득세와 똑같은 제도는 아니었습니다. 토지·건물·지대에서 얻는 수입이 큰 비중을 차지했고, 상공업의 이익에는 별도의 방티엠 과세대장을 만들었습니다. 관직에서 생기는 수입도 그 성격에 따라 평가·공제 방식이 달랐습니다. 각종 재산과 수익을 서로 다른 행정 절차로 파악하고, 지방·단체와의 정액 합의까지 적용한 제도였습니다.[21]
그 여러 요소를 관통하는 핵심은 분명했습니다. 신분과 특권에 따라 부담을 피하는 대신, 재산에서 생기는 수입과 경제적 능력에 맞추어 더 공평하게 기여하도록 하자는 것이었습니다. 1750년 랑그도크 신분회의에 전달된 왕의 지시는 이 부담을 가능한 한 완전한 평등에 따라 나누어야 한다고 설명했습니다. 한쪽이 전부 부담하고 다른 쪽은 일부만 내거나 아예 피하는 결과를 막겠다며, 당시에는 정액 납부 합의도 허용하지 않겠다고 했습니다. 공평 과세는 후대에 붙인 해석만이 아니라 왕정이 직접 내세운 목표였습니다.[20]
방티엠은 해마다 걷되, 추가 부과분에는 별도의 기한이 있었습니다
타유가 정기세이고 방티엠이 비정기세였던 것은 아닙니다. 방티엠도 시행되는 동안에는 해마다 거두었습니다. 첫 도입은 1749년이지만, 칙령이 정한 징수 시작은 1750년 1월 1일이었습니다. 오래전부터 상설화한 타유와 비교할 때에는 징수 주기보다, 방티엠을 유지하는 목적과 추가 부과분의 존속 조건을 보아야 합니다.[19][20]
첫 방티엠은 채무 상환을 위한 재원이었습니다. 7년전쟁이 시작되자 왕정은 기존의 5%를 계속 거두면서 두 번째 5%를 더했고, 전쟁이 길어지자 세 번째 5%도 붙였습니다. 이것은 같은 세금을 한 번씩 더 내라는 일회성 청구가 아니었습니다. 추가 부과분이 살아 있는 동안, 기존 부과분과 함께 해마다 부담하는 구조였습니다.
| 시점 | 조치와 본래의 목적 | 기한과 이후의 처리 |
|---|---|---|
| 1749년 5월 | 첫 번째 방티엠 도입 채무 상환 재원 마련, 원칙상 수입의 5% | 1750년부터 해마다 징수했습니다. 처음에는 채무 정리라는 목적과 연결되었으며, 이후 존속 조건과 연장이 계속 정치적 쟁점이 되었습니다. |
| 1756년 7월 7일 | 두 번째 방티엠 추가 7년전쟁의 군비 마련 | 본래 평화 체결 3개월 뒤 종료할 예정이었습니다. 그러나 전쟁 뒤에도 연장되었습니다. 두 부과분이 함께 시행되면 명목 합계는 해마다 10%였습니다. |
| 1760년 2월 | 세 번째 방티엠 추가 전쟁 장기화에 따른 추가 재원 | 1760·1761년분을 정하면서 1759년 10월 1일부터 소급 적용했습니다. 이후 연장을 거쳐 1763년까지 이어졌습니다. 세 부과분의 명목 합계는 해마다 15%였습니다. |
| 1763년 | 세 번째 부과분 폐지 | 추가 부담 하나가 사라졌지만, 첫째와 둘째는 남았습니다. 평화가 왔다고 전쟁 채무까지 사라진 것은 아니었습니다. |
| 1771년 | 테레가 존속 조건을 다시 정비 | 첫째 방티엠을 영구화하고 둘째를 1781년까지 연장했습니다. 한시적 부담의 연장과 상설 재원의 확보가 연결된 사례입니다. |
1749·1756·1760년은 법적 도입·추가 부과의 시점입니다. 1760년 세 번째 부과의 소급 시작 때문에 자료에 1759년으로 적히기도 합니다. 명목 합계는 부과분의 5%를 더한 것이며, 면제·정액 합의·소득 평가와 부가금 등을 반영한 개인별 실효세율은 아닙니다. 또한 추가 부과 없이 해가 바뀔 때마다 세율이 자동으로 올라가는 구조도 아니었습니다.[14][15][24]
따라서 “방티엠을 다시 부과했다”는 말에는 서로 다른 조치가 들어갈 수 있습니다. 기존 부과분의 종료 시점을 뒤로 미루는 연장과, 기존 부담 위에 새 5%를 올리는 추가 부과입니다. 왕정에게는 각각 세입을 유지하고 늘리는 방법이었지만, 납세자에게는 끝나리라 기대했던 부담이 계속되거나 더 무거워지는 일이었습니다.
공평 과세를 위해 수입을 조사하려 하자 특권과 충돌했습니다
성직자 단체의 반발은 직접적이었습니다. 수입을 신고하고 왕의 관리가 이를 조사하는 방식은 교회가 별도로 협상해 분담금을 정하던 권리를 침해한다고 보았습니다. 결국 1751년 12월 23일 성직자에 대한 방티엠 칙령의 적용이 중단되었습니다. 성직자 단체는 왕정과 협상한 분담금을 계속 냈지만, 일반 신민과 같은 방식으로 수입을 조사받고 과세되는 것은 피한 것입니다.[22]
귀족의 이해관계는 고등법원의 저항과 맞물렸습니다. 그 중심에는 토지와 관직을 보유한 법복귀족이 있었습니다. 이들에게 수입의 조사·재평가는 자신들의 재산과 부담을 왕의 관리가 직접 판단하게 하는 일이었습니다. 고등법원은 이를 자의적인 조사와 권리 침해로 비판하면서, 칙령을 심사·등록할 자신의 권한도 주장했습니다. 귀족의 경제적 이해와 왕권을 견제한다는 헌정 논리가 결합한 것입니다.[23]
쟁점은 세율 5%를 인정하느냐에 그치지 않았습니다. 무엇을 소득으로 잡고, 누가 그 액수를 확인하며, 기존 평가를 얼마나 고칠 수 있느냐가 실제 부담을 결정했습니다. 1763년 파리 고등법원은 방티엠 연장의 등록 과정에서 첫째·둘째 부과분을 기존 과세대장대로 거두고 세액을 올리지 못하도록 하는 조건을 붙였습니다. 공식 평가액이 묶여 있으면 재산에서 생기는 실제 수입이 늘어도 세입은 그에 맞추어 늘기 어렵습니다. 보편적 세목을 만들었다고 해서 공평한 실효 부담까지 자동으로 확보되는 것은 아니었습니다.[23]
그렇다고 귀족 전체가 방티엠 납부를 피한 것은 아닙니다. 새로운 소득 과세는 실제로 귀족에게서도 세입을 거두었습니다. 다만 성직자의 별도 처리, 지방·단체와의 정액 합의, 소득 조사와 재평가에 대한 저항이 겹치면서 처음의 보편 과세 원칙은 제한되었습니다. 타유와 인두세가 함께 남아 있던 제3신분에게도 부담은 계속 쌓였습니다. 왕정의 개혁 노력은 실제였지만, 그 성과와 부담의 분배는 기존 권리와 협상력에 크게 좌우되었습니다.[12][13]
4. 세금을 거두는 사람들은 돈을 빌려주는 사람들이기도 했습니다
세금이 정해졌다고 해서 그 돈이 곧바로 왕의 자유로운 지출 재원이 되는 것도 아니었습니다. 수납 관직과 지방 조직이 연결되어 있었고, 여러 간접세는 페름 제네랄, 곧 징세도급 회사가 거두었습니다.[4]
도급 회사는 계약에 따라 왕정에 일정한 수입을 제공하고, 징수 조직을 운영하면서 비용과 이익을 확보했습니다. 왕정은 이 조직을 통해 세입을 예측하고 수납의 부담을 덜 수 있었습니다. 동시에 수익을 남기는 금융인들에게 의존했고, 납세자는 소금세와 복잡한 통행·소비 관련 세금의 징수 과정에서 이들과 직접 부딪쳤습니다.
더 중요한 기능은 신용이었습니다. 군대를 움직이는 비용은 당장 필요하지만, 세금은 정해진 시기에 나누어 들어옵니다. 이 간격을 메우기 위해 수납관과 금융인들이 먼저 자금을 공급했습니다. 왕정은 앞으로 거둘 세입을 근거로 지금 쓸 돈을 마련했습니다.[5]
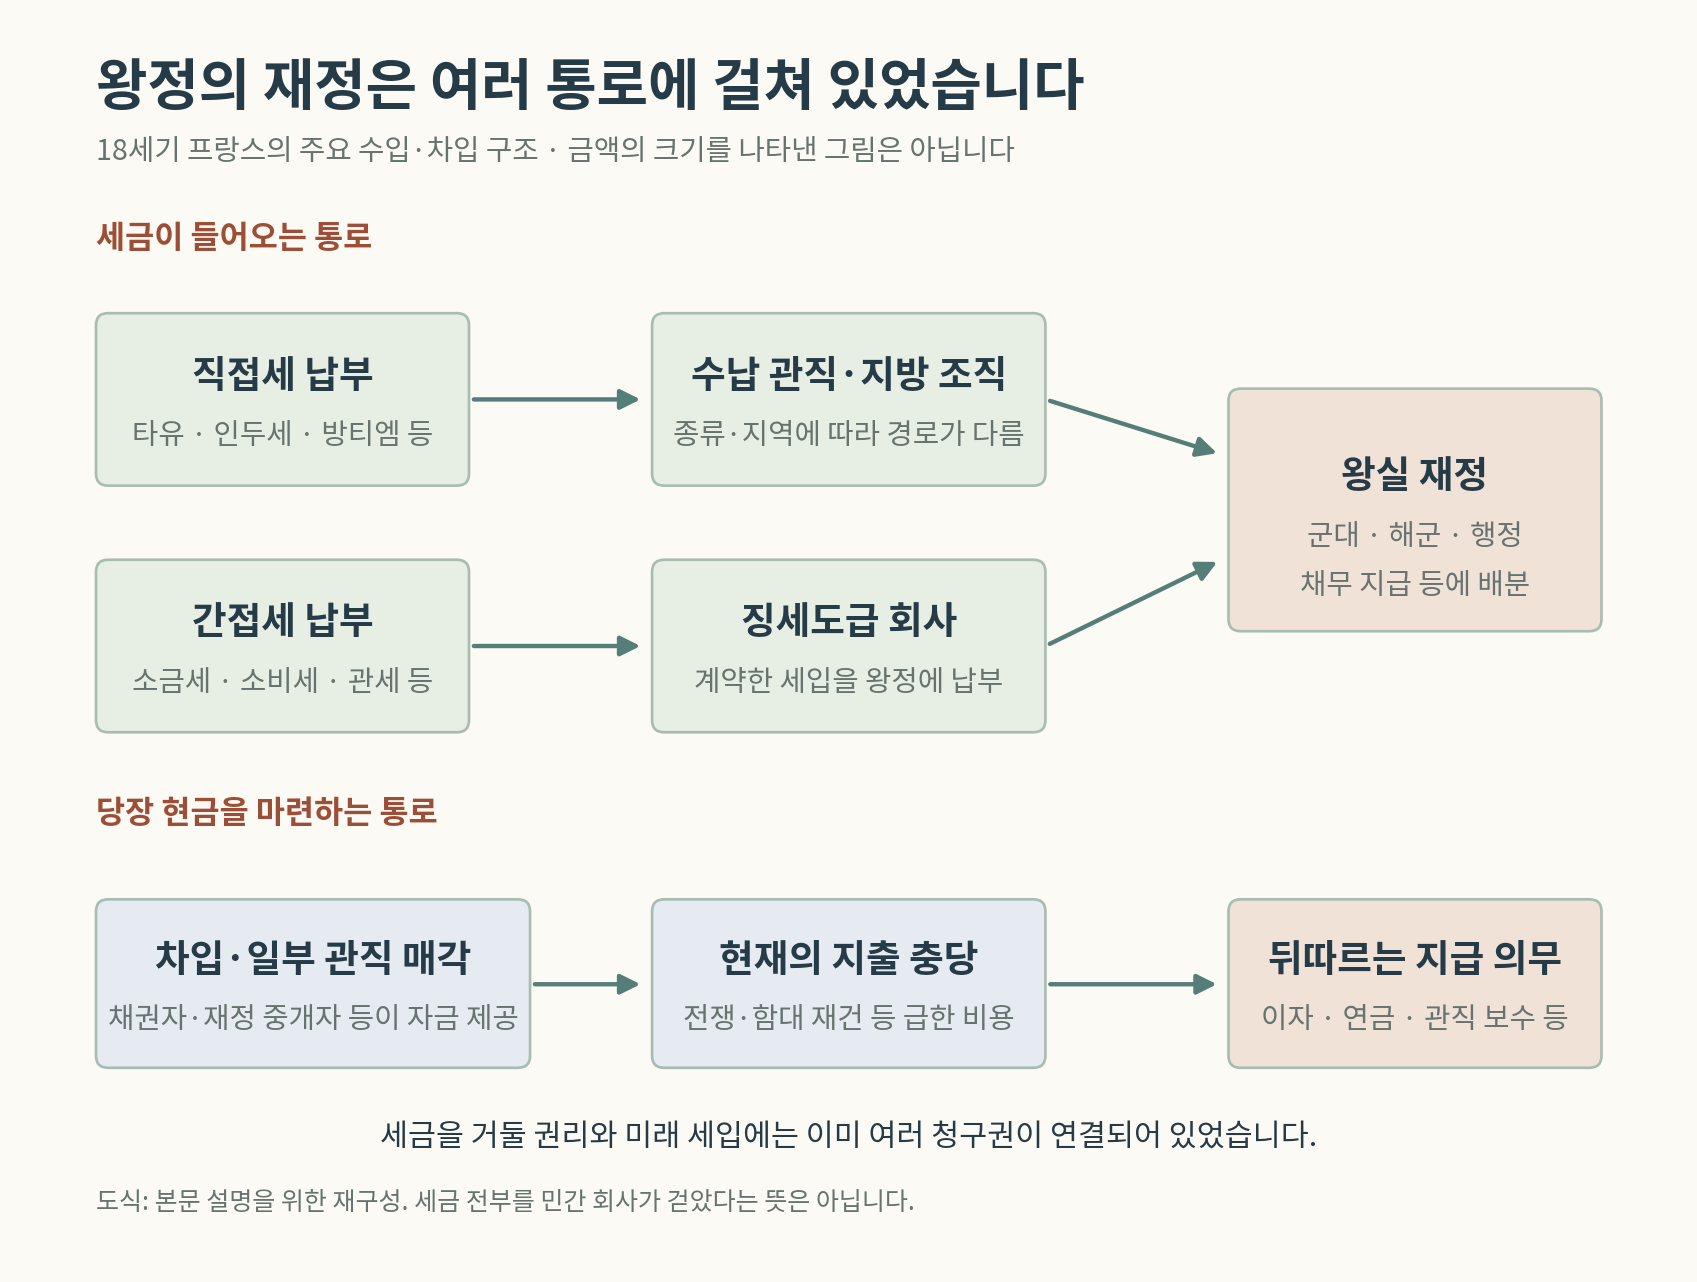
이렇게 되면 징세 조직을 개혁하는 일은 세금 걷는 사람을 바꾸는 데서 끝나지 않습니다. 그 사람에게서 빌린 돈과 앞으로 받을 세금에 관한 약속도 함께 처리해야 합니다. 당장 자금을 대는 중개자를 없애면, 더 효율적인 조직이 자리 잡기 전에 군대에 지급할 현금부터 부족해질 수 있었습니다.
매관직도 비슷한 문제를 만들었습니다. 왕정은 관직을 팔아 목돈을 얻을 수 있었지만, 구매자는 그 관직의 권리와 보수, 경우에 따라 세습의 가능성을 기대했습니다. 나중에 불필요한 관직을 정리하려면 이미 재산처럼 취급되는 권리를 어떻게 처리할지 결정해야 했습니다. 과거에 돈을 마련한 방식이 훗날 제도를 바꾸는 비용으로 돌아왔습니다.
5. 빚을 줄이는 권력과, 새로 빌릴 수 있는 신용은 달랐습니다
프랑스 왕정은 다양한 방식으로 돈을 빌렸습니다. 일정한 지급을 계속하는 공채가 있었고, 살아 있는 동안 돈을 받는 종신연금도 있었습니다. 국가의 채무는 금융인들만의 거래가 아니라, 자산을 운용하려는 여러 투자자의 재산과 연결되어 있었습니다.
투자자는 국왕이 강한지만 보지 않았습니다. 다음번 전쟁이나 재정 위기 때 자신에게 약속한 지급이 유지될지도 보았습니다. 지급을 연기하거나 조건을 바꾸는 위험이 크다고 생각하면, 더 좋은 조건을 요구하거나 다른 투자처를 택할 수 있었습니다.
국왕은 채무자의 조건을 일방적으로 바꾸어 당장의 부담을 줄일 수 있었습니다. 그러나 그 조치는 이후에 돈을 빌릴 때의 조건에 영향을 주었습니다. 왕정이 돈을 덜 갚을 수 있는 권한과, 낮은 비용으로 계속 빌릴 수 있는 능력은 같은 것이 아니었습니다. 재정이 급해질수록 신용이 중요해졌고, 신용이 나빠질수록 긴급한 재원 확보는 더 비싸졌습니다.[5]
6. 영국은 세금과 차입의 약속을 의회에 연결했습니다
바다 건너 영국도 전쟁 비용을 세금과 차입으로 마련했습니다. 승전국이라고 해서 빚이 없는 것은 아니었습니다. 차이를 이해하는 데 중요한 지점은, 채권자에게 앞으로 갚을 돈을 어떻게 확보해 보였느냐입니다.
영국에서는 의회가 세입을 승인하고 지출을 통제하는 가운데, 특정 세금을 채무 지급에 배정하는 방식이 발전했습니다. 1694년 설립된 영란은행도 프랑스와의 전쟁에 필요한 자금을 마련하는 데서 출발했습니다. 채권자는 국왕 개인의 약속뿐 아니라, 의회가 승인한 조세와 그 지급 구조를 보고 돈을 빌려줄 수 있었습니다.[6]
당시 영국 의회는 오늘날의 보통선거 의회와 달랐습니다. 재산과 토지, 제한된 선거권에 기반한 정치 체제였습니다. 다만 정부에 돈을 빌려줄 자산가들과 과세·차입을 승인하는 정치 세력이 제도 안에서 연결될 수 있었습니다. 전쟁 비용을 부담시키는 결정과, 그 돈을 갚겠다는 약속을 유지할 정치적 기반이 함께 형성된 것입니다.
프랑스의 고등법원인 파를망(parlement)은 성격이 달랐습니다. 명칭이 비슷해도 영국 의회처럼 선출된 대표들이 예산을 승인하는 기구가 아니었습니다. 왕령을 등록하고 이의를 제기하는 고위 사법기관이었습니다. 그 구성원들은 자신들의 관직과 권리를 지키는 당사자이면서, 왕권의 자의적 행사에 맞서는 법과 관행의 수호자를 자처하기도 했습니다.[7]
프랑스 왕정은 이들의 반대를 강제로 누를 수 있었습니다. 하지만 그렇게 새로운 세금을 관철하는 일과, 그 세금을 안정적으로 거두며 장기간의 신용을 확보하는 일 사이에는 여전히 간격이 있었습니다. 강한 명령권만으로 재정의 모든 문제가 풀리지는 않았습니다.
7. 루이 15세 말년에는 실제로 강제 개혁이 이루어졌습니다
1769년 말 재무총감이 된 테레는 급박한 재정을 넘겨받았습니다. 그는 1770년에 일부 채무의 지급을 멈추거나 조건을 바꾸고, 지출을 삭감했습니다. 세입과 재정 행정에도 손을 댔습니다. 국가가 부담하던 약속의 일부를 채권자와 수급자의 손실로 전환한 것입니다.[8]
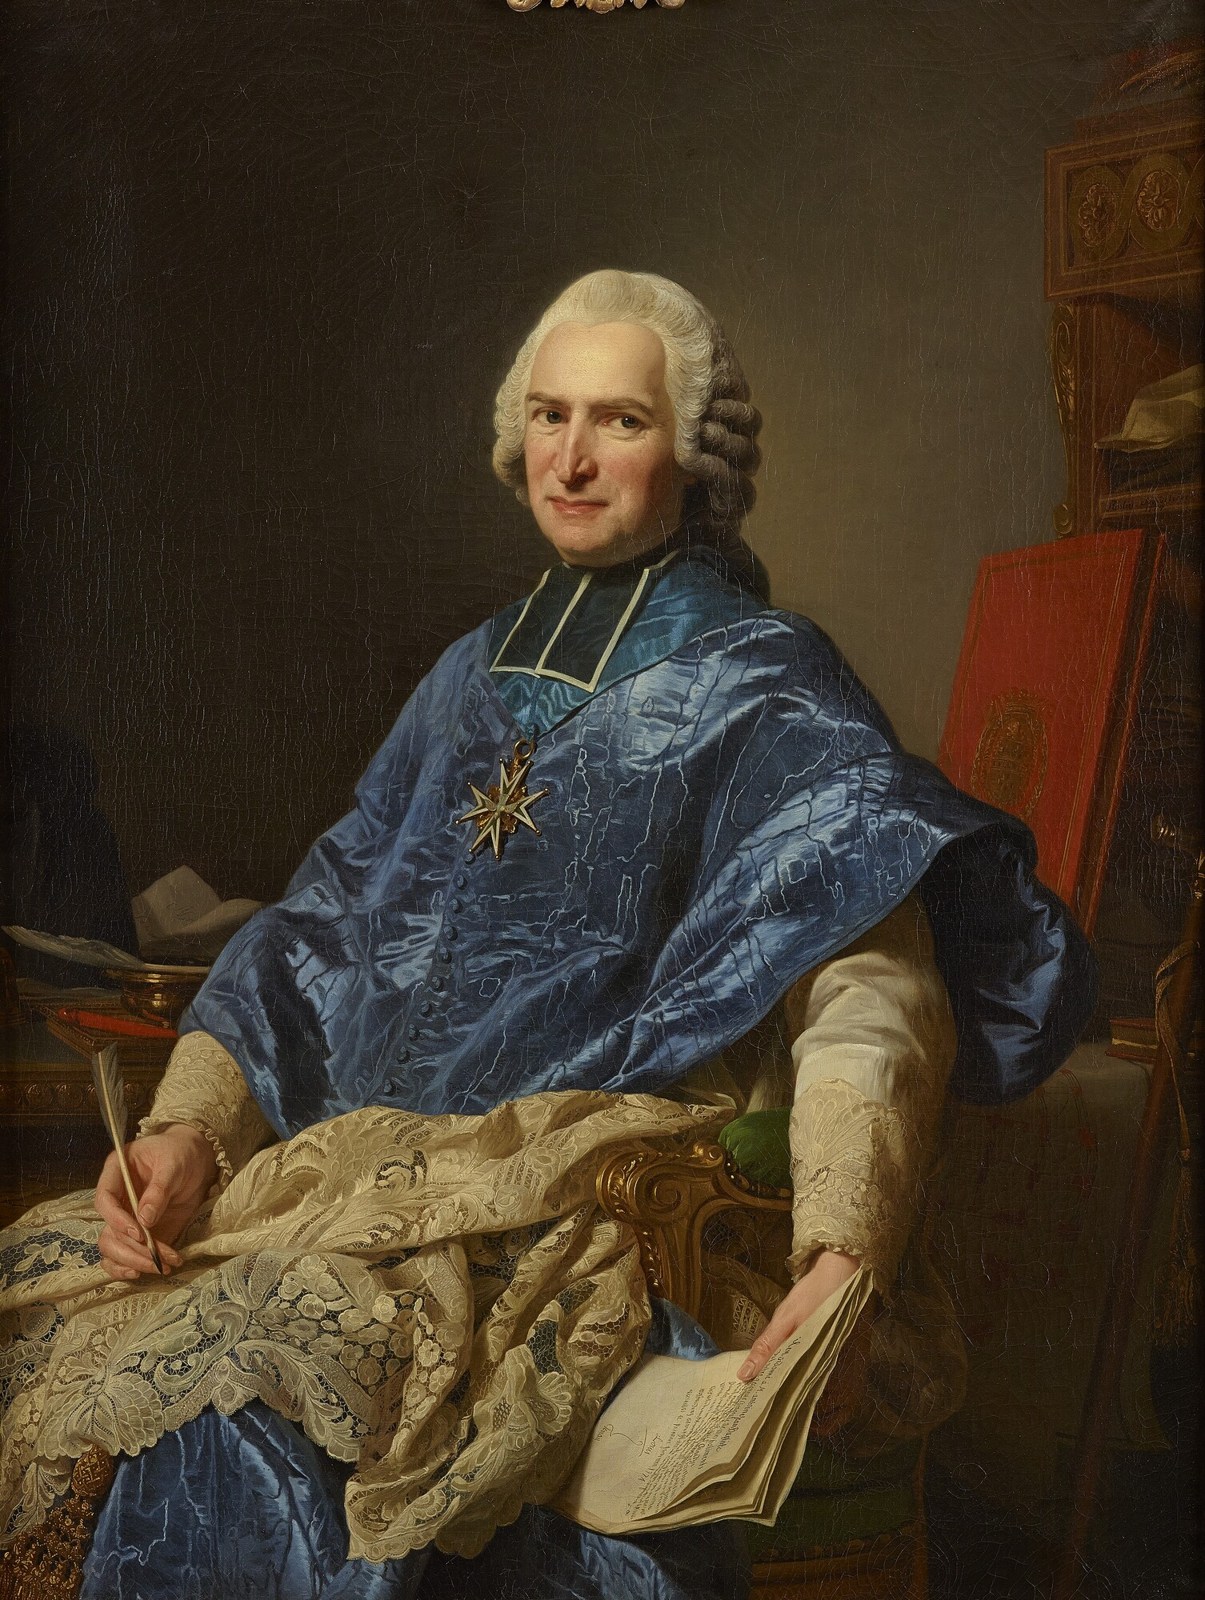
1771년에는 대법관 모푸가 파리 고등법원의 판사들을 추방하고 사법 체계를 재편했습니다. 이 갈등에는 재판권과 왕권을 둘러싼 정치적 충돌이 얽혀 있었으며, 재정 개혁의 필요도 그 안에 결합되어 있었습니다. 루이 15세의 왕정은 기존 기관을 그대로 둔 채 요청만 반복하는 데서 벗어나, 실제로 강제력을 행사했습니다.[10]
| 왕정의 선택 | 얻으려는 효과 | 함께 처리해야 할 문제 |
|---|---|---|
| 과세 확대·감면 조정 | 지속적으로 들어올 세입 확보 | 재산 조사와 기존 권리, 부담 배분을 둘러싼 저항 |
| 추가 차입 | 당장 필요한 현금 확보 | 앞으로의 지급 의무와 신용 유지 |
| 채무 조건 변경 | 현재의 지급 부담 축소 | 채권자의 손실과 이후 차입 조건 악화 |
| 관직·기관 개편 | 행정 통제와 효율 개선 | 관직의 재산권, 기존 인력·신용망의 재편 |
| 군비·기타 지출 삭감 | 현금 지출 억제 | 군사력·외교력과 기존 지급 약속의 축소 |
이 조치들은 효과가 있었습니다. 화이트의 예산 재구성은 1770년대 초의 개혁과 조정이 왕정 재정을 상당히 안정시켰다고 평가합니다. 동시에 채무를 강제로 조정한 데 따른 신용의 손상과, 기존 사법 질서를 뒤집은 정치적 반발도 남았습니다.[11]
이 반발은 테레와 모푸가 갑자기 만들어낸 것이 아니었습니다. 7년전쟁 때부터 고등법원과 왕정은 증세와 행정권을 두고 충돌하고 있었습니다. 다만 채무의 지급 조건을 바꾸고 법관을 추방한 조치는 기존의 대립을 강제로 눌렀습니다. 직접 손실을 입은 채권자와 관직 보유자에게는 자신의 재산과 권리가 왕의 결정으로 바뀔 수 있다는 경험이었습니다. 개혁의 필요를 인정하더라도, 그 권한을 어디까지 허용할지에 대한 불신은 더 커질 수 있었습니다.[16]
특권 신분 전체가 같은 이해관계로 움직였던 것은 아닙니다. 채권자, 법관, 귀족, 성직자 단체는 서로 겹치는 부분이 있어도 동일한 집단은 아니었습니다. 그러나 각자의 권리를 지키려는 요구가 “국왕의 권한에도 한계가 있어야 한다”는 주장과 결합하면서, 이후 개혁은 세금의 액수만으로 설득하기 어려운 문제가 되었습니다. 저는 이 시기의 강제 개혁이 남긴 중요한 정치적 비용이 여기에 있었다고 생각합니다.
1774년 즉위한 루이 16세는 테레와 모푸를 물러나게 하고 기존 고등법원을 복구했습니다. 전왕 말년의 강압에서 벗어난다는 기대를 얻는 선택이었지만, 동시에 과세 칙령의 등록과 이의를 둘러싸고 왕정과 협상하던 기관도 되살아났습니다. 다만 복구 직후부터 모든 개혁이 봉쇄된 것은 아닙니다. 왕정은 이후에도 법관들과 협상하며 세금과 차입을 통과시켰고, 1780년대 중반까지는 협력이 상당 부분 유지되었습니다.[17]
여기서 개혁의 어려움이 드러납니다. 효율이 낮아 보이는 제도에도 그 안에서 자금을 대고, 행정을 맡고, 권리를 보유한 사람들이 있었습니다. 제도를 고치는 것은 그 사람들의 몫을 다시 정하는 일이었습니다. 재정 개혁은 경제적 효과뿐 아니라, 그 손실을 누가 받아들이도록 만들 수 있느냐에 달려 있었습니다.
8. 이제 문제는, 누가 개혁을 결정할 것인가였습니다
1774년 루이 15세가 죽었을 때, 프랑스의 미래가 이미 결정되어 있었던 것은 아닙니다. 재정을 회복한 경험이 있었고, 개혁의 수단도 있었습니다. 루이 16세가 맞닥뜨린 문제는 그 수단을 어떤 정치적 기반 위에서 지속할 수 있느냐였습니다.
이후 미국 독립전쟁의 비용으로 재정 압박이 다시 커지고 더 넓은 과세가 추진되자, 기존의 불신과 새로운 부담이 겹칩니다. 고등법원 복구가 혼자 위기를 만든 것은 아니지만, 왕정이 다시 개혁을 추진할 때 동의를 구하거나 저항을 넘어서야 할 제도적 조건이 되었습니다. 재정의 문제는 점차 “누가 세금을 승인할 수 있는가”라는 문제로 커지게 됩니다.[17]
훗날 명사회와 고등법원으로도 합의를 얻지 못한 왕정이 삼부회를 소집하면, 이번에는 누가 국민을 대표하며 어떻게 표결할지가 쟁점이 됩니다. 각 신분이 한 표씩 행사할 경우 두 특권 신분의 연합에 맞서 제3신분이 2 대 1로 밀릴 수 있는 구조였기 때문입니다. 그 갈등은 국민의회의 성립으로 이어지고, 뒤이어 군대의 집결과 네케르 해임이 불러온 두려움, 파리의 식량 불안이 거리의 움직임과 결합합니다. 뒤에서 살펴볼 바스티유 습격까지 이어지는 것은 이러한 여러 단계의 충돌입니다.[18]
그 출발점에 있는 질문은 분명합니다. 왕국의 힘을 유지하려면 돈이 필요했습니다. 돈을 안정적으로 확보하려면 기존의 부담과 권리를 조정해야 했습니다. 그리고 그 조정을 밀어붙일수록, 국왕이 어디까지 결정할 수 있으며 그 결정에 누가 동의해야 하는지를 둘러싼 갈등이 커졌습니다.
그렇다면 개혁의 필요와 왕의 권한을 판단할 기준은 어디에서 찾을 수 있었을까요?
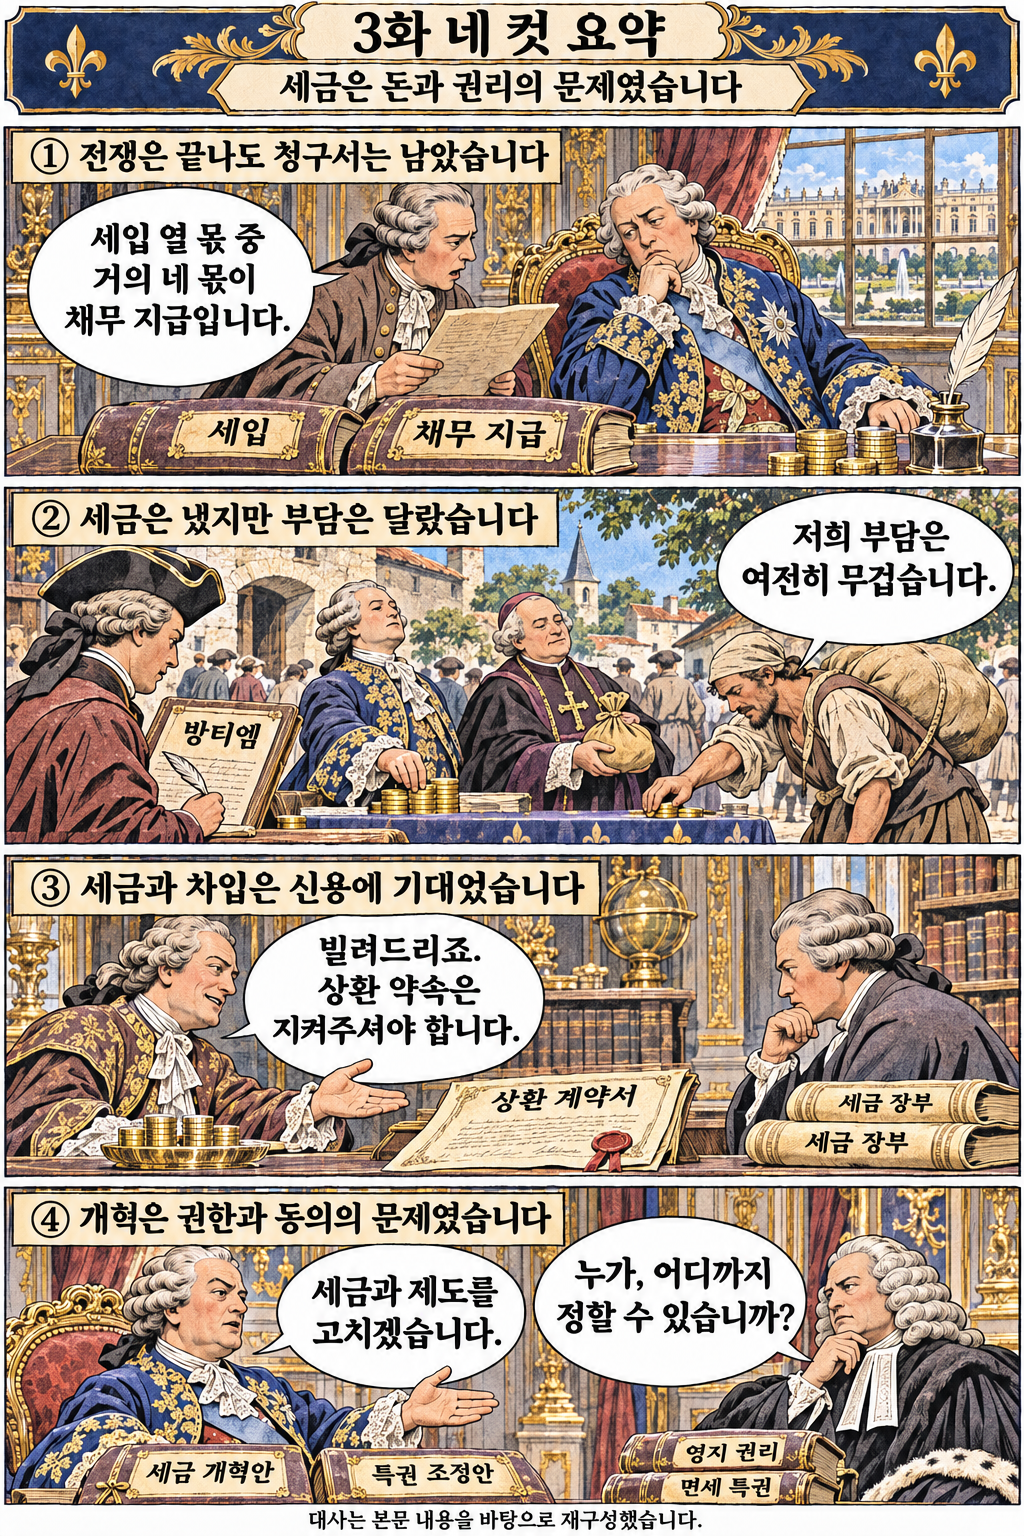
네 컷으로 돌아보는 3화
주석과 출처
- Eugene N. White, France and the Failure to Modernize Macroeconomic Institutions (1999), 표 5, 인쇄면 26쪽. 1753년과 1764년의 세입·채무 지급 및 비율을 같은 표에서 비교했습니다. 여기서 채무 관련 지급은 순수 이자만을 뜻하지 않습니다. 부채 원금은 James C. Riley, The Seven Years War and the Old Regime in France (1986), 표 6.6의 1764년 추정치 23억 2,450만 리브르를 사용했습니다. 매관직 자본 등은 포함하지 않는 추계입니다. 이를 그해 세입 3억 2,200만 리브르로 나누면 약 7.2배입니다. 부채는 저량, 세입은 1년간의 유량입니다.
- White (1999), 26–28쪽. 루이 14세 말기의 전쟁채무, 섭정기의 채무 정리와 존 로의 금융 실험, 이후 재차 늘어난 전쟁 부담을 설명합니다. 1715년과 1764년의 부채는 추계 범위가 달라 단순한 일대일 비교를 피했습니다.
- 프랑스 국립도서관, 「Vingtième (impôt)」; White (1999), 15–17쪽. 1749년 방티엠은 원칙상 소득의 5%를 부과하는 구상이었지만 감면·정액 합의·면제 등으로 변형되었습니다. 타유 면제는 신분·토지·지역에 따라 적용이 달랐습니다. 성직자의 왕정 기여도 별도의 협상과 분담금 등을 통해 이루어졌으므로, 특권 신분의 모든 납세 의무가 없었다고 볼 수는 없습니다.
- 프랑스 국립문서보관소, G¹·G² 문서군 안내; 프랑스 관세청, 「Histoire de la douane française」. 징세도급의 계약·수납 기능, 소금세·관세·소비세 등의 범위, 금융인과의 결합을 확인할 수 있습니다. 세금의 종류에 따라 왕실 수납관과 다른 기관도 관여했습니다.
- White (1999), 19–20쪽; François R. Velde and David R. Weir, 「The Financial Market and Government Debt Policy in France, 1746–1793」, The Journal of Economic History 52:1 (1992), 1–39쪽. 징세 중개자의 단기 신용, 다양한 장기채·종신연금, 자산별 채무 조정 위험과 차입 비용을 분석합니다. 도식은 제도 관계를 이해하기 위한 재구성이며 회계상 단일 국고로 모든 세입이 한꺼번에 들어왔다는 의미는 아닙니다.
- 영국 의회, 「The Financial Revolution」; 영란은행, 「History」. 1694년 영란은행 설립, 전쟁 자금 조달, 의회의 세입 통제와 채무 지급에 대한 세금 배정의 관계를 설명합니다. 당시 의회는 제한된 선거권과 토지·재산 중심의 대표성을 가진 기구였습니다.
- Julian Swann, 「The fall of the Parlement of Paris, 1770–1771」, Politics and the Parlement of Paris under Louis XV, 1754–1774 (1995), 314–351쪽. 고등법원과 왕정의 갈등에는 재정 외에도 브르타뉴 사건, 재판의 권한, 국왕 권력의 행사 방식 등이 얽혀 있었습니다. 고등법원을 오직 특권 수호 집단으로만, 또는 근대 국민의회로만 보는 도식 모두 피했습니다.
- Velde and Weir (1992); White, 「Y avait-il une solution au dilemme financier de l’Ancien Régime ?」 (1992), 61–88쪽. 후자는 1989년 Journal of Economic History 논문의 프랑스어 번역입니다. 1770년 부분 채무불이행과 이후 지출·행정 조정이 재정에 준 효과를 분석합니다. 채무 조정으로 장부상 지급액이 줄어드는 것과 향후 차입의 조건이 좋아지는 것은 다른 문제입니다.
- 알렉산데르 로슬랭, 「조제프마리 테레의 초상」 (1774). Public Domain. 1769년 말부터 재무총감을 지낸 테레를 그린 당대 작품입니다.
- Swann (1995), 앞의 장 및 결론; White (1999), 17쪽. 1771년 모푸의 사법 개편은 파리 고등법원 판사들의 추방과 재판 체계 재구성을 포함했습니다. 1774년 루이 16세는 즉위 후 기존 고등법원을 복구했습니다. 이 결정의 구체적인 경위는 뒤의 본편에서 다룹니다.
- White (1989/1992), 앞의 논문. 이 글은 왕정 재정이 한 세기 동안 일관되게 악화되어 필연적으로 붕괴했다는 해석에 이의를 제기합니다. 본문에서 재정 회복의 가능성을 언급한 것은 이 연구에 근거하며, 개혁을 계속했다면 반드시 혁명을 피했으리라는 반사실적 결론까지 뜻하지는 않습니다.
- Gerri Chanel, 「Taxation as a Cause of the French Revolution: Setting the Record Straight」, Studia Historica Gedanensia 6 (2015), 특히 직접세·간접세와 신분별 부담을 검토한 부분. 귀족의 타유 면제와 인두세·방티엠 과세, 간접세의 일반적 적용과 예외, 성직자 단체의 납부 및 이를 위한 교회 내부 부과금을 구별합니다. 특권 신분이 납부한 사실을 확인하면서도 국가에 대한 의무는 제3신분보다 가벼웠다고 설명합니다. 십일조와 영주 부담은 왕실 조세수입과 구별했습니다.
- Guy Lemarchand, 「L’Église catholique, appareil idéologique d’État dans la France d’Ancien Régime」, Cahier des Annales de Normandie 30 (2000년 재수록), 47–72쪽, 특히 61쪽의 성직자 과세와 정액 합의. Michael Kwass, Privilege and the Politics of Taxation in Eighteenth-Century France (2000)에 관한 Annales의 서평도 특권층이 새로운 직접세를 실제로 부담했으나 이것이 비특권층 부담의 경감으로 이어지지 않았다는 연구 결과를 소개합니다. 본문은 신분별 실효세율을 전국 단일 수치로 추정하지 않았습니다. 교회 내부의 데심(décimes)은 신자가 교회에 내는 십일조(dîme)와 다른 제도입니다.
- FranceArchives, 방티엠 관련 기록 해설; René Grevet, 고등법원·재정행정에 관한 연구, 특히 인쇄본 807쪽 주1. 1749년 5월 첫 방티엠의 도입, 1756년 7월 7일 선언에 따른 두 번째 부과, 1760년 2월 칙령에 따른 세 번째 부과를 구별했습니다. 첫 방티엠은 앞선 디지엠을 대신했고, 세 번째 부과는 1763년 폐지되었습니다.
- Edmond-Jean-François Barbier, 『Chronique de la régence et du règne de Louis XV』, 1760년 3월 기록. 1760년 2월 칙령이 세 번째 방티엠을 1759년 10월 1일부터 적용한다고 명시합니다. 랑그도크 신분회의 기록, 1760년 12월 6일도 같은 해 2월 칙령과 그 등록을 둘러싼 갈등을 확인해 줍니다. 따라서 법적 도입 연도는 1760년, 소급 과세의 시작은 1759년 4분기로 적었습니다.
- Julian Swann, 「The Parlement and fiscal politics, 1756–1763」 및 앞의 1770–1771년 고등법원 해체에 관한 장; 1771년 2월 23일 사법 개편 칙령, George Mason University의 사료 모음. 증세·재판권을 둘러싼 대립은 강제 개혁 이전부터 존재했습니다. 채무 조정과 법관 추방의 경험이 이후 왕권에 대한 불신을 더했다는 연결은 이러한 사실에 근거한 필자의 해석입니다. 귀족·성직자 전체가 동일하게 반응했다고 보지는 않았습니다.
- Julien Niger, 「Miromesnil confronté aux parlements : à l’origine de la convocation de l’assemblée des notables (1785–1787)」, Cahiers poitevins d’histoire du droit, 온라인 게재 2019년, 특히 제1–15항. 1774년 고등법원 복구와 규율 조치, 미로메닐의 중재 아래 약 12년간 이어진 협력, 1785–1786년의 균열을 설명합니다. 1774년 복구가 곧바로 지속적인 정책 마비를 낳았다고 서술하지 않았습니다. 이후 전쟁·재정과 개혁의 관계는 White의 앞선 연구도 함께 참고했습니다.
- 프랑스 국민의회, 「1789 — Assemblée nationale constituante」; 프랑스 대통령실, 「La fête nationale du 14 juillet」. 신분별 표결의 구조적 불리함과 실제로 2 대 1의 표결에서 패배했다는 사건은 구별됩니다. 대표 자격·표결 방식의 갈등, 6월 국민의회의 성립, 7월 병력 집결과 네케르 해임에 대한 공포, 식량 불안을 거친 과정을 본문에서 짧게 예고했습니다. 명사회에서 바스티유까지의 구체적인 경위는 뒤의 본편에서 다룹니다.
- 코트도르 지방문서보관소, 「Rôles des tailles et des vingtièmes」. 타유와 방티엠의 과세대장들이 매년 작성·징수된 세금에 관한 자료임을 설명합니다. 1749년 평화기에 만들어진 기본 방티엠과, 전쟁을 계기로 한시적으로 추가한 부과분을 모두 비정기적 일회성 세금으로 묶지 않았습니다.
- 랑그도크 신분회의에 전달된 왕의 지시, 1750년 1월 14일. 1749년 5월 칙령에 따라 1750년 1월 1일부터 매년 징수하며, 모든 신민과 지방이 가능한 한 균등하게 기여해야 한다고 명시합니다. 당시 정액 합의를 거부한 이유도 일부만 부담하거나 면하는 결과를 피하기 위해서라고 설명합니다. 본문은 이 지시의 공평 과세 목표와 실제 시행 결과를 구별했습니다.
- 튀르고, 『Œuvres de Turgot』, Eugène Daire 편 (1844), 제1권 방티엠 설명 부분. 토지·건물·지대가 방티엠 세입의 대부분을 이루며, 상공업 수익의 별도 과세대장과 관직 수입의 서로 다른 과세·공제 방식을 설명합니다. 모든 수입이 하나의 동일한 현대식 종합소득세 절차로 처리되었다고 보지 않았습니다.
- 「La Crise de 1750 : Fiscalité et Privilège」, Études Héraultaises (1983/4). 성직자 단체의 신고 거부와 별도 협상권 주장, 1751년 12월 23일 적용 중단을 확인했습니다. 면제가 왕정에 대한 모든 금전 납부의 중단을 뜻하지는 않습니다. 교회의 분담금 구조는 앞의 Lemarchand 및 Chanel도 참고했습니다.
- Guy Chaussinand-Nogaret, 「Le fisc et les privilégiés sous l’Ancien Régime」 (1980), 소득 조사·검증에 대한 저항과 1763년 토지대장 구상에 관한 부분; Barbier, 1763년 12월 기록. 후자는 기존 과세대장과 세액의 유지를 등록 조건으로 붙인 사실을 적습니다. 고등법원의 권한 주장과 귀족의 경제적 이해가 겹치는 부분에 한정해 참고했으며, 귀족이 실제로 새로운 직접세를 부담한 사실은 Chanel 및 Kwass의 연구와 함께 반영했습니다.
- Barbier, 1756년 7월 기록는 군비 방티엠의 본래 종료 예정이 평화 체결 3개월 뒤였다고 적습니다. 세 번째 부과의 최초 기간과 소급 적용은 앞의 1760년 기록, 1771년 첫째의 영구화와 둘째의 1781년까지 연장은 White (1989/1992)에 근거합니다. 최초 조건과 이후 연장을 구별했습니다.
- 『아카데미 프랑세즈 사전』 제5판 (1798), 「VINGTIÈME」; 동 사전 제9판. 일반적인 서수의 뜻과 20분의 1이라는 분수의 뜻을 구별하며, 세금은 재산에서 생기는 수입의 20분의 1이라고 정의합니다. 『백과전서』 「VINGTIEME, imposition」 역시 명칭이 부담 비율을 나타낸다고 설명합니다. 따라서 ‘제20차 세제개혁’이라는 해석은 이 명칭의 유래와 맞지 않습니다. BnF의 방티엠 해설로 디지엠에서 방티엠으로의 교체와 원칙상 5% 과세도 확인했습니다. 처음의 교체와 뒤의 추가 부과를 구별했으며, 명칭의 비율을 개인별 실효 부담과 동일시하지 않았습니다.